


疫情之下,买房逻辑已变?你怎么看?
欧美发达国家“负利率”遍地、美联储史无前例的“无底线”量化宽松以及深不见底的全球疫情蔓延,都预示着我们很可能要经历一场前所未有的经济危机。
除中国以外的所有发达国家,陷入衰退已经是板上钉钉、毫无疑问。而中国并不可能独善其身。
中金公司在最新的研报中,已经将中国2020年实际GDP增速预测从此前的6.1%下调至2.6%。而3月19日瑞银同样将中国全年经济增长预测大幅下调至1.5%。
2008年经济危机时,我国在“四万亿”和“保8”的驱动下,第一个从泥潭中爬起来,带领世界实现了正增长。相信这一次,历史会再次重演,因为我们可以使用的工具还有很多,比如新基建、货币宽松、房地产。
1、抄底中国
欧美日的“零利率”“负利率”以及货币大放水,必然导致流动性泛滥,资本逐利的本性一定是会选择流入投资回报率更高的国家和地区。
而目前我国的存款利率为:一年定期1.75%,二年定期2.25%,三年定期2.75%。单单从利差的角度来说,国际资本就有极大的动力流入我国。
此外,从去年开始,国外资本就开始大规模的抄底中国商业地产,主要目标城市就是北京和上海。包括现在正在跑路的潘石y,也是在以极低的价格“引狼入室”。
完全可以预见,随着我国第一个走出疫情,经济逐步复苏,以及国际资本避险的需求,国内一二线城市的优质地产项目都将成为外资抄底中国的廉价筹码。
2、承认回暖
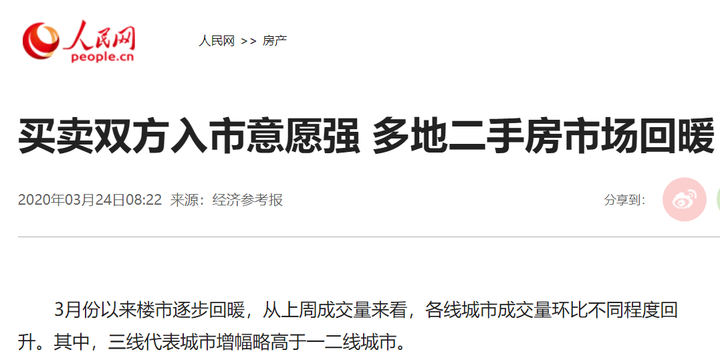
3月24日,官媒人民网刊文《买卖双方入市意愿强,多地二手房市场回暖》,这可是官媒第一次公开承认楼市回暖。
在全球经济同步衰退,我国经济下滑压力如此之大的当下,让楼市合理回暖才是最最正确的姿态。
千万不要意淫高层会对楼市下重拳,楼市是皮夹子的现状短期内根本无法改变。
所以我们看到今年开始,上海、南京等城市的限价已经悄无声息的低调打开。上海最热板块前滩的价格已经从前几年的8.5万,放宽到今年的9万+。2020年上海首张预售证绿地海珀外滩定价13.8万元/平,而去年近在咫尺的融创外滩壹号预售价还是12.15万/平。
而深圳的火爆更是搞得沸沸扬扬。先是几天前的豪宅秒光,现在又出现高价喝茶费。深圳宝安海纳公馆116平总价1150万的新房“喝茶费”需要70万,云玺和金亨利二期的“喝茶费”也是60万-70万。没有楼市的火爆,哪来的高价“喝茶费”。
至于各重点城市新房、二手房成交量的回暖数据,我就不再列举了,之前几篇文章说的已经很多了。
3、怪胎学区房
从2月底开始的这轮回暖,一线和重点二线成交量最大的是三种房子:学区房、倒挂新房、大户型改善。
在整个楼市里,学区房是完全脱离楼市大行情的独立存在,而且永远是只涨不跌。对于学区房而言,根本不需要分析房产政策,根本不需要看利率高低,所有利空所有利好,最后都会被学区房转化为利好政策。学区房根本不受楼市政策的制约,学区房只受入学政策的影响。
所以,对于需要学区房的朋友来说,一定要提前考虑,越早买越划算。在不考虑自住的情况下,首选总价最低的挂户口房。在学区房中,什么户型、朝向、楼层、装修,一切都是次要因素,只要不是自己住,总价低就是第一竞争力。
学区房最畅销的永远是总价最低的,而决不是品质最好的。
4、房贷会被通胀淹没
未来10年,我们的房贷会被通胀淹没。
目前我国广义货币供应量M2是200万亿,而2013年时才110万亿,不到七年翻了一倍。过去四十年,我国的M2年均增速为15%。
利率越来越低,物价和收入越来越高,这是大势所趋。所以,千万别看到现在房价不涨或者下跌,就不敢贷款或者少贷款。
正确的做法应该是在自己能力范围内尽量多贷款贷足款,还贷期限拉到最长,并且采用等额本息的方式,总之,现在月供越少越划算,欠银行越多越划算。
其实,从税费贷也完全可以看的出,央行多次降准降息之后,各大银行的钱都已经多的溢出来了,急切需要把钱放贷出去。
而房贷业务是银行业最有保障收益最高的业务,所以,从这个层面看,高层还是鼓励购房的。
5、贷款翻倍
每一次换房,你的贷款金额至少要翻倍,才有意义。
比如你自住一套500万的房子,贷款还有200万未还掉,那么假如你置换的房子是600万,贷款从200万增加到300万,那么就完全没有必要换。因为置换一次单单是中介费契税个税增值税就要接近10%,也就是60万左右,而你多贷了100万,却还要付出60万的的换房摩擦成本。
置换,必须让贷款额至少增加一倍,否则就别换。
买房赚钱靠的就是杠杆赚钱,靠的就是用银行的钱赚钱。房价大涨行情下,万不得已可以选择用全款或者少量杠杆买房,但是在房价滞涨和横盘时期,必须达到杠杆翻倍,换房才有价值。
房屋置换的大忌,就是平进平出!
6、让每一套房子都负债
15年前,上海丈母娘找女婿都要求“有房无贷”,但现在看来,当年的有贷和无贷,现在身价至少相差2-3倍。
美联储无限量印钞开启,各国零利率负利率频现,全球大宽松时代已经到来,认不清这个现实你将输的很惨!
全款买房和提前把银行贷款全部还清,是最愚蠢的理财方式。
假如你名下有一套无贷款的房子,那么接下来你要想尽办法让它负债。比如卖掉后再按揭换房,或者抵押掉套现出来再买房。
让每一套房子都处于还贷之中,才是你抵御通胀最合理的方式,因为你手里的钱会变毛。所以,假如你手里的钱都是银行的,那毛的越快,你的资产才越高。
你必须保证,手里始终拿着银行的钱。轮到大涨,你就一步登天,房价不涨,你也能抵御通胀。
一定要记住:合理负债才是你抵御通胀最有效的手段!
7、哪里可以买,哪里需警惕?
深圳:钱够就买,有钱就买,不论是首套还是改善,不论是自住还是投资,因为,深圳的房价根本摁不住,而且当地的种种做法早已表明对楼市的暧昧态度。
北京、上海、广州:已经是房价底部,未来能否大涨,没必要预测。微涨,长期上涨是毋庸置疑的。首套刚需尽管买,千万别幻想房价再跌,任何一次经济危机的最终结果都是房价继续上涨。投资要衡量自己的杠杆高低、月供能力,不建议超过自己能力的高杠杆投资,因为也许你没等到房价大涨就自己先爆仓了。
苏州,南京、杭州:这三个回暖明显的城市,刚需可以进场。这三座强二线属于内生性需求很强的城市,良好的经济发展,较高的人均收入,持续的人口增量,都是房价持续上涨的保障。高杠杆投资继续观望,等待政策利好。
南通、沈阳、大连:去年涨幅很大,而且没有明显调整过,非迫切刚需都要谨慎入场,观望为主。
天津,济南、青岛:去年跌幅很大,目前基本到底了,但是后期上涨动力明显不足,刚需可以入,投资需谨慎。


